Home Blog Page 40

إطلاق الموقوف بتهمة قتل جندي من «اليونيفيل» يتفاعل في لبنان

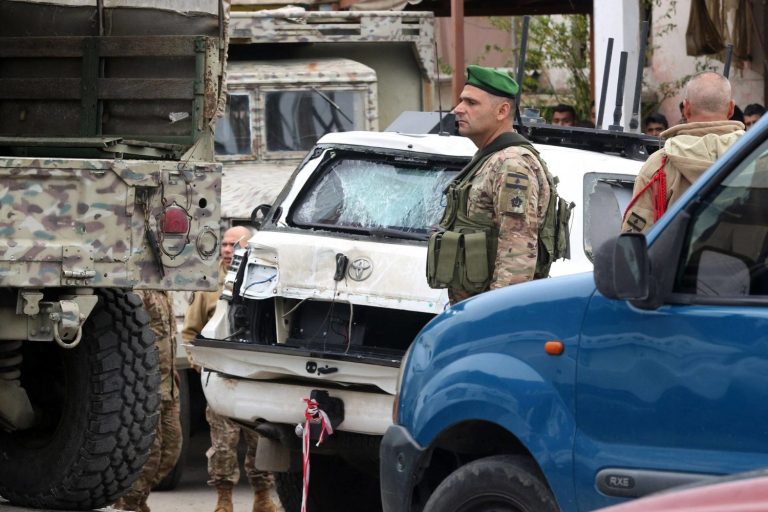
تفاعل القرار الذي أصدرته المحكمة العسكرية في لبنان، نهاية الأسبوع الماضي، وقضى بإطلاق سراح محمد عيّاد، المتهم بالتورّط في قتل الجندي الآيرلندي شون روني (23 عاماً) الذي كان ضمن قوات «اليونيفيل» العاملة في جنوب لبنان. وأثار القرار استياء الأوساط القانونية والسياسية التي وضعته في سياق الضغط الذي يمارسه «حزب الله» على المحكمة العسكرية. وعياد هو أحد عناصر الحزب.

وكانت المحكمة العسكرية الدائمة برئاسة العميد خليل جابر، أفرجت عن عيّاد، الموقوف الوحيد في قضية قتل الجندي الآيرلندي وجرح ثلاثة من رفاقه، خلال اعتراض دورية تابعة للكتيبة الآيرلندية ليل 14 ديسمبر (كانون الأول) 2022 في بلدة العاقبية (جنوب لبنان)، وجزم مصدر بارز في المحكمة العسكرية بأنه «لا خلفية سياسية للقرار، وأن الإفراج عن عيّاد جاء لأسباب صحيّة كونه يعاني من مرض السرطان، ويحتاج إلى علاج دائم، لا تستطيع إدارة السجن تحمّل تكاليفه».

وأكد المصدر لـ«الشرق الأوسط» أن المحكمة «وافقت على إخلاء سبيل عيّاد لقاء كفالة مالية مرتفعة، وهي مليار و200 مليون ليرة لبنانية (13.300 دولار أميركي)، وهي كفالة ضامنة لمثوله جلسات المحاكمة»، لافتاً إلى أن «دوافع القرار إنسانية، وسبق للمحكمة أن أطلقت سراح عدد كبير من الموقوفين الذين يعانون من أمراض مستعصية، حتى لا تتحمّل تبعات تعريض حياتهم للخطر داخل السجن».

وكانت المحكمة العسكرية عقدت جلسة محاكمة علنية خلال شهر أغسطس (آب) الماضي، استجوبت خلالها عيّاد، الذي نفى إطلاق النار على الجندي الآيرلندي، وأشار إلى أن «حادثة مقتل الجندي جاءت نتيجة إطلاق النار عشوائياً، وليس بهدف القتل». وشدد المصدر القضائي على أن المتهم «سيخضع لجلسات محاكمة إضافية، وإذا صدر حكم وتضمن عقوبة تفوق مدة التوقيف التي أمضاها سيجري اعتقاله مجدداً».

واتهم القرار الظني الذي أصدره قاضي التحقيق العسكري الأول فادي صوان، عيّاد وأربعة أشخاص آخرين بـ«تأليف جماعة من الأشرار، وتنفيذ مشروع جرمي واحد». واعتبر القرار أن «أفعال كلّ مِن الموقوف عيّاد والأربعة الآخرين الفارين من وجه العدالة تنطبق على الفقرة الخامسة من المادة الـ549 من قانون العقوبات اللبناني، التي تنصّ على أنه (إذا ارتكب جرم على موظّف رسمي أثناء ممارسته الوظيفة أو في معرض ممارستها أو بسببها يعاقب بالإعدام)».

وقال المتحدث باسم قوات «اليونيفيل» أندريا تيننتي لـ«الشرق الأوسط»، إن المحكمة العسكرية اللبنانية أبلغت «اليونيفيل» أن الموقوف المتهم في الهجوم الذي أدى إلى مقتل الجندي شون روني، «قد تم إطلاق سراحه بكفالة بسبب تدهور حالته الصحية»، وأنه يتعين عليه المثول أمام المحكمة في الجلسة المقبلة المقرر عقدها في 15 ديسمبر المقبل. وأكد تيننتي أن «اليونيفيل» «تواصل المطالبة بالمحاسبة على مقتل الجندي روني، الذي، مثل جميع الهجمات على قوات حفظ السلام، يعد جريمة بموجب القانون الدولي واللبناني». وأشار تيننتي إلى أن المتهمين الآخرين في الاعتداء «ما زالوا طلقاء»، مشيراً إلى «أننا نواصل حثّ السلطات اللبنانية على تقديمهم إلى العدالة وضمان محاسبة جميع الذين ساهموا في مقتل روني، على جريمتهم».

وتخوّف مصدر سياسي في المعارضة اللبنانية من «ارتدادات سلبية لهذا القرار على مصداقية الدولة اللبنانية في معاقبة المعتدين على القوات الدولية». وأوضح لـ«الشرق الأوسط» أن «إخلاء سبيل الموقوف لن يؤدي إلى تغيير في طبيعة مهمّة (اليونيفيل)، لكنه سيحمل تفسيرات ملتبسة، أقلّه أنه يعطي انطباعاً بأن الدولة توفّر غطاءً لكل من يحاول الاعتداء على (اليونيفيل) أو يخلق أسباباً تخفيفية لجرائم استهدافها».

من جهته، رأى رئيس مؤسسة «جوستيسيا» الحقوقية المحامي الدكتور بول مرقص، أنّ المحكمة العسكرية يمكن أن تكون قد أسندت قرارها على المادة 108 من قانون أصول المحاكمات الجزائية اللبناني الّتي تنص على ألا يجوز أن تتعدى مدة التوقيف في الجناية 6 أشهر يمكن تجديدها لمرة واحدة بقرار معلل»، لكنه أشار إلى أن «نص المادة 108 استثنى صراحة جنايات القتل والمخدرات والاعتداء على أمن الدولة والجنايات ذات الخطر الشامل وجرائم الإرهاب وحالة الموقوف المحكوم عليه سابقاً بعقوبة جنائية».

وقال مرقص لـ«الشرق الأوسط»: «من المحتمل أن تكون هيئة المحكمة العسكرية، ودون أن نذهب إلى تبرير قرارها، قد اكتفت بمدة توقيفه، أو رأت عدم توافر نية القتل على اعتبار أنّ فترة التوقيف تكون قريبة من المدة التي سيحكم بها في ظلّ غياب الدليل الكافي الّذي يثبّت النية الجرمية مع تسارع الأحداث الأمنية في إطار الجريمة حينذاك، وبسبب تدهور حالته الصحية بحسب مصادر المحكمة العسكرية».

وأشار الدكتور مرقص إلى أن «إخلاء السبيل الحاصل في ظلّ هذه الظروف لا يدعو إلى الاستغراب مقارنة بسواه من القضايا، فقد سبق أن أخلت المحكمة العسكرية سبيل الموقوف مصطفى حسن مقدم (المتهم باغتيال الملازم أول الطيار سامر حنا بعد أقل من 10 أشهر على توقيفه) لقاء كفالة مالية مقدارها عشرة ملايين ليرة».

:مصدر

https://aawsat.com/العالم-العربي/المشرق-العربي/4675006-إطلاق-الموقوف-بتهمة-قتل-جندي-من-«اليونيفيل»-يتفاعل-في-لبنان

مشروع الشامي: يحقق المساواة بين عملاء المصارف إذا استهدف القروض المسدّدة بالدولار

ما إن أقر مجلس الوزراء مشروع القانون، بصفة المعجل المكرر، المقدم من نائب رئيس مجلس الوزراء سعادة الشامي والرامي إلى تخصيص بعض الإيرادات الضريبية المباشرة لتمويل صندوق استرجاع الودائع المزمع إنشاؤه، حتى انبرى المعترضون لا سيما من يعترض من رؤساء لجان نيابية وفق قاعدة خالف تعرف، إلى مهاجمة الشامي وانتقاد مشروعه من دون أن الاطلاع عليه.

يحاول هؤلاء إحباط أي مساع لتغذية صندوق استرجاع الودائع، في حين أن الشامي، “صوناً للحقوق وضمانةً لها لتأمين العدالة والمساواة بين جميع شرائح المجتمع المقيم، تقدم بمشروع القانون الرامي إلى تخصيص الإيرادات التي سوف تحصلها الدولة من الأرباح غير المصرح عنها بعد وغير المسددة التي حققها المقترضون لدى المصارف والمؤسسات المالية العاملة في

لبنان من خلال إعادة تسديد متوجباتهم – بسعر صرف وبقيمة مختلفة عن القيمة الفعلية لدينهم ناتج من فروقات الصرف والتسديد – والتي لم تسقط بعامل مرور الزمن، لتمويل صندوق إسترجاع الودائع (DRF) المُقترح إنشاؤه في سياق إقتراح قانون إطار لإعادة التوازن للإنتظام المالي في لبنان؛ مع إستثناء القروض السكنية والاستهلاكية الفردية التي لا تزيد قيمتها بتاريخ منحها عن مئة ألف دولار أميركي أو ما يعادلها بتاريخه بالعملة الوطنية؛ راجين من المجلس الكريم إقراره وفق المواد المخصوصة من النظام الداخلي”.


وبحسب مشروع القانون وخلافاً لأي نص آخر، وعملاً بأحكام القوانين اللبنانية المرعية الإجراء ولا سيما المادة الرابعة الفقرة (د) من المرسوم الإشتراعي رقم 144 تاريخ 12/6/1959 (قانون ضريبة الدخل) والقانون رقم 44 تاريخ 11/11/2008 (قانون الإجراءات الضريبية)، وبالتنسيق مع لجنة التحقيق الخاصة ولجنة الرقابة على المصارف طبقاً لأحكام القانون رقم 306 تاريخ 28/10/2022 الذي عدّل أحكام قانون السرية المصرفية، يُطلب من الإدارة الضريبية المختصة في مهلة لا تتعدى تاريخ 31/12/2024، مراجعة وتدقيق تصاريح المكلفين، أشخاص طبيعيين ومعنويين، المقترضين لدى المصارف والمؤسسات المالية العاملة في لبنان، الذين إعادوا تسديد متوجباتهم وديونهم بسعر صرف وبقيمة مختلفة عن القيمة الفعلية لدينهم وحققوا من خلال فروقات الصرف والتسديد أرباحاً لم يسقط إستدراكها بعد بعامل مرور الزمن وفقا للأصول والقوانين المرعية. وفي حال تبين لها ما يوجب تعديل التصريح أو فرض ضريبة إضافية تصدر التكاليف اللازمة وتبلغها للمكلف بموجب إعلامات ضريبية فردية وإنما دون أن تفرض عليهم أية غرامة تحقق أو تحصيل إلا في حال إمتنعوا عن التسديد ضمن المهلة القانونية المحددة. أما إذا تبين للإدارة الضريبية عدم وجود أسباب للتعديل، فتبلغ المكلف بهذا الأمر.

وبحسب مشروع القانون يُستثنى من هذا التدبير وبالتالي من إستدراك الضرائب المتوجبة القروض السكنية والاستهلاكية الفردية وقروض التجزئة الشخصية للأشخاص الطبيعيين التي لا تزيد قيمتها بتاريخ منحها عن مئة ألف دولار أميركي أو ما يعادلها بتاريخه بالعملة الوطنية.

وتُخصص الإيرادات التي سوف تحصلها الدولة من الأرباح غير المصرح عنها وغير المسددة المشار إليها في الفقرة اولاً من هذه المادة الوحيدة، والتي لم تسقط بعامل مرور الزمن، لتمويل صندوق إسترجاع الودائع (DRF) المُقترح إنشاؤه من قبل السلطة التنفيذية في سياق اقتراح قانون إطار لإعادة التوازن للإنتظام المالي في لبنان أو أي صندوق آخر مخصص لنفس الغاية. كما تحدد دقائق تطبيق هذا القانون بمراسيم تتخذ في مجلس الوزراء بناء على اقتراح وزير المالية.

اما في الاسباب الموجبة

لما كان لبنان قد شهد في الآونة الأخيرة وما زال يشهد أزمة مالية ونقدية حادة غير مسبوقة مع تعذّر تغطية أو تسديد الودائع والمتوجبات المصرفية بالعملة الأجنبية الصعبة من قبل المصارف التي، وبغياب أي تدخل مباشر من المشترع، قد بادرت إلى إعتماد تدابير إستنسابية ووضع قيود صارمة على السحوبات والتحويلات وحقّ التصرف بالودائع مدعومة في بعض الأحيان بتعاميم موازية من المصرف المركزي مما استتبع في بعض الحالات عدم مساواة بين المودعين ونزاعات ودعاوى قضائية لدى المحاكم لم تزل عالقة لغاية تاريخه؛ ناهيك عن وجود عدة أسعار صرف للدولار الأميركي بالنسبة للعملة الوطنية مما سمح لمعظم المقترضين الكبار وبتغطية من السلطة الناظمة من تسديد مستحقاتهم بقيمة أدنى بكثير من قيمتها الحقيقية وذلك، من خلال شراء ذمم دائنة في المصارف من مودعين محجوزة ودائعهم وبالتالي تحقيق أرباح باهظة على حساب هؤلاء وسواهم من المودعين. هذه الثغرة المالية، التي لم تعالجها السلطة النقدية، أفاد منها عشرات الألوف من المقترضين، إلا أنها في المقابل أذابت نحو ثلاثين مليار دولار أميركي تقريباً من ودائع الناس ورؤوس أموال المصارف وأدت بما أدت إليه إلى ضرب مبدأي العدالة والمساواة المصانان دستورياً.

ولما كان التعميم الوسيط رقم 586 تاريخ 26/8/2020 الصادر عن حاكم مصرف لبنان في حينه قد سمح إضافةً للمصارف والمؤسسات المالية العاملة في لبنان قبول تسديد العملاء الأقساط أو الدفعات المستحقة بالعملات الأجنبية الناتجة عن قروض التجزئة كافة بما فيها القروض الشخصية، وذلك بالليرة اللبنانية على أساس السعر المحدد لتعاملات مصرف لبنان مع المصارف في حينه (أي بقيمة وسطية تبلغ 1507.5 ليرة لبنانية للدولار الأميركي الواحد عند صدور التعميم) وقد استمر ذلك رغم تهاوي سعر الصرف ليتعدى ماية الف ليرة للدولار الواحد ؛ مما سمح لعدد كبير من المقترضين تسديد مستحقاتهم غالباً قبل أجلها وتحقيق ارباح كبيرة كما سبق ذكره أعلاه.

ولما كان قانون ضريبة الدخل في مادته الرابعة الفقرة (د) قد نصّ على أن ” يُعد في جملة المكلفين بهذه الضريبة…. كل شخص حقيقي أو معنوي حصل على ربح من عمل يدر ريعاً غير خاضع لضريبة أخرى على الدخل”؛ وقد كرس بموجبه المبدأ المتعارف عليه أنه لا يبقى دخل أو ربح غير خاضع للضريبة ما لم يكن هناك من إستثناء وإعفاء صريحين منصوص عليهما قانوناً وفقاً للأصول.

ولما كان قانون الإجراءات الضريبية رقم 44 الصادر بتاريخ 11/11/2008 قد نصّ في مادته 42 الفقرة (3) أنه ” في الحالات التي تلزم فيها القوانين الضريبية التكليف الذاتي بالضريبة، وكما بالنسبة لضريبة الدخل والضريبة على القيمة المضافة، يكون المكلف أو مقتطع الضريبة مسؤولاً عن التصريح عن الضريبة المتوجبة وتأديتها دون الحاجة إلى إصدار إعلام ضريبي أو جدول تكليف من قبل الإدارة الضريبية”.

ولما كانت الفقرة الأولى من المادة 43 من قانون الإجراءات الضريبية عينه قد نصت على ما حرفيته: ” مع مراعاة أحكام المرسوم الإشتراعي رقم 146 تاريخ 12/6/1959 وتعديلاته المتعلقة برسم الانتقال، يحق للإدارة الضريبية تدارك حقوق الخزينة بالضريبة ضمن مهلة أربع سنوات بعد انتهاء السنة التي تلي سنة الأعمال (أي خمس سنوات من تاريخ تحقيق الإيراد)، وست سنوات بالنسبة للمكلفين المكتومين أي غير المسجلين لدى الإدارة الضريبية متى كان ذلك إلزامياً (أي سبع سنوات)، على أن يصدر التكليف وأن يتم إيداعه بالبريد المضمون لإبلاغ المكلف بمدة أقصاها 31/12/ من سنة التكليف”.

هذا، ولما كان قانون المحاسبة العمومية الصادر بموجب المرسوم رقم 14969 30/12/1963 قد كرّس مبدأ الشمول بحيث نص في مادته 51 على أن ” تقيد الواردات المقبوضة برمتها في قسم الواردات من الموازنة”.

ولما كان مبدأ الشيوع الملازم لمبدأ الشمول الآنف الذكر من ضمن القواعد الجوهرية للموازنة قد أوصى بعدم تخصيص الواردات أو بالأحرى عدم التخصيص في إستعمال الواردات بحيث يقتضي أن يغطي مجموع الواردات مجموع النفقات؛ وبالتالي تُجمع الواردات العامة، مهما كان مصدرها، في كتلة واحدة دون تمييز في ما بينها لتغطية كافة النفقات الواردة في الموازنة العامة”.

ولما كان العديد من الدول التي تعتمد أنظمة مالية وضريبية شبيهة بالنظام اللبناني قد اعتمدت، كإستثناء لما تقدم، ما يسمى بالضرائب المخصصة (earmarked taxes) أي التي تكون حصيلتها مخصّصة لغرض معيّن (غالباً إجتماعي أو تنموي أو صحي او تعويضي).

ولما كان قد سبق للبنان أن سلك هو أيضاً هذا المسار بعد تعرّضه في 16 آذار 1956 لثلاث هزّات أرضية التي استتبعت إنشاء صندوق مستقل لتعمير المدن والقرى المنكوبة بالزلزال وفرض علاوة لهذه الغاية على ضريبة الدخل وضريبة الأملاك المبنية لتمويله استمرت سنوات عدّة (ضريبة إضافية قدرها 3 بالمئة على المتوجّب برسم ضريبة الدخل وضريبة الأملاك المبنيّة إذا جاوز المبلغ ألف ليرة لبنانية) فضلاً عن رسوم إضافية متعددة. وقد تكررت التجربة منذ ذاك التاريخ ولغايات مختلفة ومتعددة.

ولما كان الإنهيار المالي والنقدي الراهن وما رافقه من تذويب للودائع المصرفية يشكلان لا محال كارثة وطنية وفاجعة إنسانية مماثلة وإن إختلفت بطبيعتها وظروفها وأوضاعها، فمن المجدي والمفيد والضروري حتى تخصيص ضرائب إستثنائية للتعويض على الموعين المحجوزة ودائعهم منذ تاريخ 17/10/2019 والتي يمكن فرضها عملاً بما تقدم كضريبة تعاضدية وذلك، بالتلازم مع تدابير أخرى موازية. ولما كان قد جرى إقتراح إنشاء صندوق إسترجاع الودائع (DRF) في سياق إقتراح قانون إطار لإعادة التوازن للإنتظام المالي في لبنان “تكون غايته، بشكل أساسي، العمل على إسترداد رصيد الودائع وإلى تخصيص بعض الإيرادات المستقبلية لهذه الغاية وذلك عند تطبيق مندرجات هذا القانون”، فقد أعد نائب رئيس الحكومة المشروع أساساً بالتعاون مع الجهات المعنية ، وقد أحيل إلى المجلس النيابي للمباشرة بدرسه وإقراره نظراً إلى أنه يشكل بنداً أساسياً من البنود التي جرت مناقشتها مع صندوق النقد الدولي

وفق القراءة القانونية لرئيس مؤسسة JUSTICIA والعميد في الجامعة الدولية للأعمال في ستراسبورغ المحامي الدكتور بول مرقص، فإذا صدور قانون كهذا سيكون عرضة للإبطال أمام المجلس الدستوري خصوصاً في حال تناول القروض المسددة بالعملة نفسها لعملة القرض.

أما في حال استهدف مشروع القانون المقترح القروض المسدّدة بالدولار الأميركي بما لم يعد يوازي هذه العملة بمعنى أن التسديد قد حصل بـشيك أو تحويل مصرفي داخلي أي على سعر صرف غير واقعي كـ1500 ل.ل. بصياغة مدروسة، فإنه يكون واقعاً في مكانه الصحيح وهو يحقق المساواة بين عملاء المصارف الدائنين لها والمدينين لديها على اعتبار أن تسديد هؤلاء لتسهيلاتهم المصرفية بالدولار الأميركي على غير قيمتها الحقيقية يكون قد حصل فعلياً على حساب أموال المودعين الدائنين لهذه المصارف بما يشكل إثراءً دون سبب، ويكون قد ضرب مبدأ المساواة المعبّر عنه في المادة 7 من الدستور اللبناني.

ويقول مرقص لـ”لبنان24” إن التشريع يجب أن لا يكون إرتجالياً أو مجتزءاً أو غير محسوب النتائج ذلك أن تشريع كهذا من دون مراعاة الوضعية الخاصة لكل فئة من المقترضين يكون تشريعاً هجيناً كمثل إهماله القروض المدعومة التي تزيد عن مئة ألف دولار أو ما يعادلها، أو عدم وضوح النتائج المترتّبة من عدم إلتزام المقترضين بهذا القانون الذين لم يعد لديهم ودائع مصرفية أو حتى أصول عقارية فكيف يمكن تحصيل الفروقات من هؤلاء؟!

ومن الإشكاليات العملية على سبيل المثال لا الحصر، بحسب مرقص، إذا كان المقترض بالليرة اللبنانية قد سدّد أقساطه بالليرة لكل القرض وكان جُلّ مدخوله أو كله بالليرة فهل يشمله القانون أم لا؟ وهل من المعقول تحميله التدهور للقوة الشرائية لليرة اللبنانية؟

وتبين دراسة إحصائية أن القيمة الفعلية للقروض المصرفية بعد التسديد بلغت 8.5 مليارات دولار بينما كانت قبل الإنهيار تبلغ 39 مليار دولار أمريكي لا غير. ولذلك فان الهدف الأساسي لهذه الضريبة، بحسب ما يؤكد الاستاذ الجامعي بلال علامة لـ”لبنان24″ إعادة إرساء نوع من المساواة بين المودعين والمكلفين والمواطنين اللبنانيين، على اعتبار أن العدالة الضريبية تقتضي المساواة بين المواطنين في وقت هناك مادة مهمة جداً بالنظام الضرائبي اللبناني وهي المادة الرابعة – الفقرة د – من قانون ضريبة الدخل تتيح بأن تُحصل هذه الضرائب على قاعدة أنها أرباح محققة علماً بأنه يمكن تحصيل هذه الضريبة بالعملة الأجنبية، إذ إن قانون موازنة 2022 سمح لبعض الإيرادات أن تجبى بالدولار .

لقد ظهرت فكرة هذه الضريبة مع مشروع قانون إعادة هيكلة المصارف وتفعيل النظام المصرفي الذي لم يقر كمثله من القوانين الإصلاحية، بفعل الكيديات السياسية.

وورد في مشروع القانون المحال أن الإيرادات التي قد تنتج عن جباية هذه الضريبة يجب أن تم إيداعها في صندوق إعادة الودائع تحضيراً لإقرار قانون إعادة هيكلة المصارف بالتالي الخطة الموعودة تتمثل في إعادة الودائع الضائعة والمسروقة، يقول علامة.

وفي تبرير اقتراح مشروع القانون وضرورته اعتبر أحد المعنيين في الحكومة أن الضريبة تقر في غالب الأحيان من أجل العدالة والمساواة خاصة أن مشروع القانون يلحظ الضريبة بنسب تصاعدية، وأن جباية هذه الضريبة سهل جداً إذ يمكن للدولة التوجّه إلى المصارف لمعرفة من سدد القروض عن طريق شيك دولار، فتُكوّن معلومات كافية من خلال أرقام الهواتف والعناوين الموجودة لدى المصارف. وعندما تصبح كل المعلومات بحوزة

وزارة المالية، ترسل بدورها للمقترضين إنذارا وعلما بأنهم حققوا ربحا من دون تصريح عنه وتعطيهم مهلة 15 يوم لتسديد الضريبة المتوجبة عليهم.

ووفقاً لمبادئ المالية العامة في لبنان، فإن الضريبة التي تجنيها الدولة تذهب مباشرةً إلى الخزينة وفقاً لمبدأ الشمول ومبدأ الشيوع، وفي حال ذهبت للخزينة سوف تصرف وفق الخيارات والأولويات، ومن هنا يشدد علامة على أن الضريبة يجب أن تكون ضريبة تضامنية لإعادة الحقوق إلى المودعين، معتبراً أنه إذا أقر مشروع القانون ستتمكن وزارة المالية عندها من رفع السرية المصرفية عن كل من حقق استفادة من هذه العمليات، فهي تستطيع العودة في الوقت إلى الوراء، فمرور الزمن العادي حسب قانون الإجراءات الضريبية المادة 43 هو خمس سنوات لكن إذا كان الشخص لم يسبق له بتاتاً التصريح للمالية “مكتوم” تصبح مدة مرور الزمن 7 سنوات، لكن مع تعليق المهل الذي حصل خلال السنتين الماضيتين، يمكن العودة إلى بداية الأزمة وما سبقها. وبالتالي كل من حقق أرباحا بعملية الهيركات والدولار وشيك الـ “لولار” وسدد قروضه، سيخضع لضريبة تصل إلى 25% على المبالغ الكبيرة. وبذلك تستطيع الحكومة تخطي مسألة المفعول الرجعي للقانون وتحصيل هذه الضريبة بالخضوع لمبدأ تعليق المهل الذي اعتمد طيلة سنوات الأزمة،علماً أن الأمر متوقف على تحديد الآلية لطلب رفع السرية المصرفية من قبل وزارة المالية،فهي تُقَر بموجب مرسوم يُحضّر في وزارة المالية ويصادق عليه مجلس الوزراء وبالتالي لا حاجة لقانون جديد أو إضافي.

في النهاية لا يمكن، وفق علامة، تقدير حجم المبالغ التي سيتم جبايتها من خلال إقرار ضريبة مع احتساب مفاعيلها لسنوات للوراء. وتشمل هذه الضريبة القروض المسددة وفوارق الأرباح المحققة من استعمال الـ”لولار” وشراء الشيكات ومنصة صيرفة وفوارق سعر الصرف وهي مبالغ لا يمكن حصرها وتحديدها. لكن هناك تقديرات تشير إلى أن الإيرادات المتوقعة من المشروع قد تبلغ 3 مليارات دولار من منطلق أن بنود المشروع المطروح تنطبق على قروض تتجاوز قيمتها 35 مليار دولار.

مصدر: https://www.lebanon24.com/news/lebanon/1129454/lebanon24-article?utm_source=article-1129454&utm_medium=Whatsapp-Broadcast&utm_term=Whatsapp-Broadcast&utm_campaign=Whatsapp-Broadcast&src=whatsapp-broadcast

مرقص لـ”الديار”: نمط جديد للخروقات الإسرائيلية للـ 1701في حرب غزة

تكتسب الإعتداءات الإسرائيلية على لبنان، والتي لم تتوقف منذ السابع من تشرين الأول الماضي، وتتراوح ما بين استهداف المدنيين والأطفال والصحافيين واستخدام أسلحة محظرة دولياً وصولاً إلى خرق القرار الدولي 1701 ، طابع جرائم الحرب، وهي استدعت تقديم وزارة الخارجية اللبنانية أكثر من شكوى إلى مجلس الأمن في الأمم المتحدة

وعلى الرغم من أن الشكاوى اللبنانية التي قدمتها وزارة الخارجية في الاسبوع الماضي، لن تؤثر على سياق العدوان الإسرائيلي في لبنان وكما في غزة حيث المجازر والإنتهاكات للقرارات الدولية كما للقوانين الدولية ولحقوق الإنسان، باتت أكثر من أن يتمّ إحصاؤها، إلاّ أن الشكوى ضد عدوان إسرائيل على سيارة مدنية استشهدت فيها ثلاث فتيات مع جدتهن والذي سبقه قتل الصحافي عصام عبدالله، من الأمم المتحدة، مروراً باستخدام القنابل الفوسفورية، هي خطوة ضرورية وذات دلالة معنوية، وبالتالي فإنه من الواضح أن هذه الشكاوى ستبقى حاضرة ومسجلة في مراحل مقبلة وذلك عندما يتمّ استئناف التفاوض حول مسألة تثبيت الحدود البرية الجنوبية.

لكن الوصول إلى تحقيق أي تقدم على هذا الصعيد لا يبدو متاحاً، خصوصاً في ضوء ما يُسجّل اليوم من جرائم ومجازر وعدوان في قطاع غزة، حيث يعبّر عميد كلية العلاقات الدولية في الجامعة الدولية في ستراسبورغ ورئيس مؤسسة “جوستيسيا” المحامي الدكتور بول مرقص، عن أن “الوصول إلى العدالة الجنائية الدولية، فعليا، يمرّ عبر ممر سياسي إلزامي هو مجلس الأمن”.

ويوضح الدكتور مرقص لـ”الديار”، عن مجلس الأمن ” بأن آلية العمل فيه وصدور القرارات، مرتبطة بحق الفيتو الذي تتمتع به الدول الخمس الدائمة العضوية، علماً أن مصالح هذه الدول هي التي تطغى على أي قرار يقضي بإدانة أو قمع أي جريمة أو عدوان كالذي يحصل في غزة أو في جنوب لبنان، وهو ما أدى إلى تحويل المؤسسة الأممية في أحسن الأحوال إلى الدور الإغاثي المحدود بدلاً من القيام بالمهمة التي أنشئت من أجلها وهي الحفاظ على السلم والأمن الدوليين”.

أمّا على مستوى الخروقات الإسرائيلية للقرار 1701، يرى الدكتور مرقص، أن القرار المذكور “يخضع لنمطٍ من الخروقات الإسرائيلية خلال الحرب على غزة، حيث أنه يواجه قصوراً قي تطبيق مضمونه”. وفي هذا السياق، يؤكد الدكتور مرقص أن “القرارات الدولية ملزمة، والجهة التي تخرقها هي إسرائيل اليوم، إلاّ أن أي موقف من قبل مجلس الامن الدولي، وفي حال انعقد، سيواجه بالفيتو من إحدى الدول الدائمة العضوية، التي تمنع أي قرار”.

وبالتالي، فإن استمرار الوضع في الجنوب على ما هو عليه اليوم، وعلى الرغم من الخروقات للقرار 1701، هو المرجّح، حيث لا مجال حاليا أو رغبة في التصعيد لدى الجانبين على طرفي الحدود، إلاّ إذا انزلق الوضع نحو احتمالات كبرى غير محسوبة وتؤدي إلى فتح الباب على مخاطر توسع الحرب.

“الإبادة الجماعية”.. ماذا تعني وفق القانون الدولي؟

في ظل الحرب الدائرة بين إسرائيل وحماس، تردد كثيرا مصطلح “الإبادة الجماعية” على لسان حقوقيين وأمميين، من بينهم المقررة الخاصة المعنية بحالة حقوق الإنسان في الأراضي الفلسطينية، رانشيسكا ألبانيز، التي حذّرت قبل أيام من تحوّل الصراع في غزة إلى “إبادة جماعية”، فما هي هذه الجريمة وفقا للقانون الدولي؟

ظهر مصطلح (genocide) أو كما يتداول باللغة العربية “الإبادة الجماعية”، عام 1944، أي خلال الحرب العالمية الثانية و”الهولوكوست”، وقد صاغه المحامي البولندي، رافائيل ليمكين، لوصف الجرائم التي ارتكبها النظام النازي في ألمانيا آنذاك بيهود أوروبا.

وهذا المصطلح مشتق من الكلمة اليونانية “geno” والتي تعني “سلالة أو عرق” والكلمة اللاتينية “cide” والتي تعني “قتل”، ليصبح المصطلح “القتل على أساس عرقي”.

وفي عام 1948، تم اعتماد مصطلح “الإبادة الجماعية” التي قد ترتكب في أيام السلم أو أثناء الحرب، من قبل الأمم المتحدة في اتفاقية أطلق عليها “منع جريمة الإبادة الجماعية والمعاقبة عليها“.

وبحسب هذه الاتفاقية، تعني الإبادة الجماعية أياً من الأفعال التالية، المرتكبة بقصد التدمير الكلي، أو الجزئي لجماعة قومية، أو إثنية أو عنصرية أو دينية، بصفتها هذه: قتل أعضاء من الجماعة، إلحاق أذى جسدي أو روحي خطير بأعضاء من الجماعة، إخضاع الجماعة، عمداً، لظروف معيشية يراد بها تدميرها المادي كليا أو جزئيا، وفرض تدابير تستهدف الحؤول دون إنجاب الأطفال داخل الجماعة، وكذلك نقل أطفال من الجماعة، عنوة، إلى جماعة أخرى.

وطُبِّقت الاتفاقية للمرة الأولى أوائل التسعينيات، بعد أكثر من أربعة عقود من اعتمادها، وذلك خلال العمليات القضائية التي أعقبت صراعات رواندا والبلقان.

شمول وإلزام

تسري أحكام اتفاقية “منع جريمة الإبادة الجماعية والمعاقبة عليها” كما يقول رئيس مؤسسة “JUSTICIA” الحقوقية، والعميد في الجامعة الدولية للأعمال في ستراسبورغ، المحامي الدكتور بول مرقص، “حتى على الدول التي لم تصدق عليها وذلك بموجب حكم أصدرته محكمة العدل الدولية واعتبرت فيه أن هذه الأخيرة دوّنت قانونا دوليا عرفيا، وبالتالي هي ملزمة لجميع الدول”.

ووفقا للمادة السادسة من هذه الاتفاقية يحاكم الأشخاص المتهمون، كما يقول مرقص لموقع “الحرة”، “أمام محكمة مختصة من محاكم الدولة أو أمام محكمة الجزائية الدولية تكون ذات اختصاص”.

ولأن محاكم الدولة لا تميل عامةً، بحسب مرقص “إلى معاقبة مثل هذه الجرائم فالدور يعود إلى المحكمة الجنائية الدولية كونها تدخل ضمن اختصاصها وفق المادة الخامسة شرط أن تكون قد ارتكبت على أرض أو على يد مواطن دولة صدقت على نظام روما الأساسي. وفي حال عدم المصادقة يعود لمجلس الأمن إطلاق حق المحكمة الجنائية الدولية في ممارسة اختصاصها”.

ويعرّف نظام روما الأساسي، الإبادة الجماعية بأنها “ارتكاب أفعال معينة على نطاق موسع، يتم تنفيذها بقصد القضاء على مجموعة، كلياً أو جزئياً، بناء على هوية هذه المجموعة القومية أو الإثنية أو العنصرية أو الدينية”.

وهذه الأعمال تشمل القتل أو التسبب في إلحاق أضرار جسدية أو عقلية جسيمة، أو التسبب في أوضاع معيشية من شأنها أن تؤدي إلى الهلاك الفعلي كليا أو جزئيا أو فرض تدابير تستهدف منع الإنجاب أو إبعاد الأطفال قسرا عن الجماعة التي ينتمون إليها.

ولإثبات الإبادة الجماعية، على المدعي العام بالمحكمة الجنائية الدولية أن يُظهر كما ذكرت منظمة “هيومن رايتس ووتش” أن بعض أو كل الأعمال المذكورة أعلاه قد تم ارتكابها وأنها قد ارتكبت بقصد أو غرض القضاء على جزء من التركيبة السكانية.

يذكر أن إسرائيل ليست طرفاً في نظام روما الأساسي، في حين انضمت الأراضي الفلسطينية إلى المحكمة الجنائية الدولية، في عام 2015، مما أعطى المحكمة بحسب “هيومن رايتس ووتش” ولاية قضائية على الجرائم المرتكبة هناك، بما في ذلك في غزة، أو من قبل مواطنين فلسطينيين في مناطق أخرى.

تحقيق مستمر

بعد اندلاع الصراع بين إسرائيل وحماس، فتحت المحكمة الجنائية الدولية تحقيقا مستمرا، كما ذكرت الأمم المتحدة، وقامت بتشغيل رابط لتقديم تقارير عن مزاعم ارتكاب جرائم إبادة جماعية وجرائم حرب وجرائم ضد الإنسانية والعدوان، التي جميعها تعتبر انتهاكات للقانون الإنساني الدولي.

كما صدر عن منسق الأمم المتحدة للإغاثة في حالات الطوارئ، مارتن غريفيث، تذكير بالتزامات الأطراف المتحاربة عندما قال أمام مجلس الأمن الدولي إن هناك “قواعد بسيطة للحرب” وشدد على أنه “يجب على أطراف النزاع المسلح حماية المدنيين”.

وعن العقوبات الواجبة التطبيق بحق مرتكبي الإبادة الجماعية، فإن المادة 77 من نظام روما الأساسي تنص على أنه يكون للمحكمة أن توقع على الشخص المدان إحدى العقوبات التالية: السجن لعدد محدد من السنوات لفترة أقصاها 30 سنة، السجن المؤبد حيثما تكون هذه العقوبة مبررة بالخطورة البالغة للجريمة وبالظروف الخاصة للشخص المدان.

لا تخضع جريمة الابادة الجماعية كما يشدد مرقص “للتقادم، ومرتكبوها لا يستفيدون من الحصانة إذ تتم ملاحقة كل شخص ارتكبها أو أمَر بارتكابها دون النظر إلى منصبه سواء كانوا حكاما أو موظفين عامين أو أفرادا غير مسؤولين وفق المادة الرابعة والمادة الثالثة من اتفاقية منع جريمة الإبادة الجماعية”.

والأربعاء، اتهم مفوض الأمم المتحدة لحقوق الإنسان، فولكر تورك، من أمام معبر رفح طرفي النزاع بارتكاب “جرائم حرب”، وفق ما نقله موقع “أخبار الأمم المتحدة” على لسانه.

وقال تورك إن الفظائع التي ارتكبتها حركة حماس في 7 أكتوبر كانت “شنيعة ووحشية وصادمة. وذكر أن تلك الهجمات واستمرار احتجاز الرهائن، جرائم حرب”.

وأضاف أن “العقاب الجماعي الذي تفرضه إسرائيل على المدنيين الفلسطينيين يرقى هو أيضا إلى جريمة حرب، مثله مثل الإخلاء القسري غير القانوني للمدنيين”.

وقال: “لقد سقطنا في الهاوية. ولا يمكن لهذا الوضع أن يستمر. حتى في سياق الاحتلال المستمر منذ 56 عاما، فإن الوضع الحالي هو الأكثر خطورة منذ عقود، بالنسبة للناس في غزة وإسرائيل والضفة الغربية وأيضا على المستوى الإقليمي”.

أبعد من مسألة استقرار الحدود…هذا ما كشفه د.مرقص لـ”حدث أونلاين” حول زيارةهوكشتاين

عليقاً على زيارة الموفد الأميركي عاموس هوكشتاين إلى لبنان، وتأثيرها على الوضع في الجنوب، اعتبر رئيس موسسة “جوستيسيا” الحقوقية والعميد في الجامعة الدولية للأعمال في ستراسبورغ د.بول مرقص أن “الموفد الأميركي، شدد على رفض بلاده اي توسّع لرقعة الحرب من غزة إلى لبنان وبالتالي التحذير من أي تصعيد قد يؤدي إلى اشتعال حرب إضافية.”

وفي حوار مع “حدث أونلاين”، كشف د.مرقص أن “هوكشتاين لم يزر بيروت تحت هذا العنوان فقط، فهو سعى إلى فتح قناة تفاوض مفاوضات حول الأسرى، وذلك انطلاقاً من تجاربه وخبرته في المفاوضات، في ضوء النتائج التي حققتها وساطته في ملف الترسيم البحري، وذلك بمعزلٍ عن عدم العثور على الغاز بعد أعمال الإستكشاف التي قامت بها شركة “توتال”.

وحول ما تردد عن لقاء بين هوكشتاين والمدير السابق للأمن العام اللواء عباس ابراهيم، حول ملف الأسرى، اشار د.مرقص إلى أن “معلومات قد تحدثت عن حصول تواصل وعن دور للواء ابراهيم، ولكن فور انتشار مثل هذه المعلومات، أصدرت حركة حماس نفياً للأمر بمجمله، حيث أكدت أنها لم تكلف اللواء ابراهيم، الذي سبق وأن لعب دوراً في مفاوضات إقليمية وليس فقط لبنانية، وأسفرت عن تحرير العديد من الأسرى في السنوات الماضية.

ومن ضمن هذا السياق، تحدث عن مفاوضات بدأت منذ أسابيع عبر وسطاء أميركيين وبشكلٍ غير مباشر بين إسرائيل و”حزب الله”، وبمتابعة من الجيش، وتتناول التهدئة على الجبهة الجنوبية وعدم التصعيد،أشير إلى أن هوكشتاين، قد نقل رسالة تحذير إلى المسؤولين اللبنانيين، من خطورة امتداد شرارة الحرب من غزة إلى لبنان، وبأن واشنطن لا تريد التصعيد على الجبهة الجنوبية.”

وبناء عليه، اعتبر د.مرقص أن “القرار 1701 قد كرّس واقعاً من الإستقرار في الجنوب رغم أنه قد تمّ خرقه من قبل إسرائيل، حيث أنه نصّ على انتشار الجيش اللبناني بمؤازرة قوات الطوارىء الدولية، مشدداً على أن “خرق هذا القرار لا يسقطه إذ يبقى السند و المستند الوحيد المتبقّي بيد لبنان بالإضافة لاتفاق الهدنة عام 1949 وأدعو إلى التمسك بهذا القرار، كونه ضرورياً في هذا الوقت أكثر من أي وقت مضى للحؤول دون أي حرب ونظراً لأهميته في تحديد قواعد الإشتباك كما من أجل استقرار الجبهة الجنوبية.”

ولفت د.مرقص إلى أن القرار الدولي أتى نتيجة “ توافق محلي اقليمي ودولي وهو اذا جُرد من مفاعيله عندها يسقط بالمعنى السياسي والميداني وليس بالمعنى القانوني، حيث انه يبقى ملزما ويُعتد به من قبل اي طرف يريد انفاذ موجبات يتضمنها هذا القرار بوجه الطرف الآخر” معتبراً إذا كان قد جرى خرقه مرارا وتكرارا من قبل اسرائيل او حتى من اي طرف في لبنان فانه بعد زوال الخرق او حتى اثناء الخرق يبقى ملزما ولا حاجة لاستصدار قرار ثان بالمضمون عينه باعتبار انه لا زال قائما ومنتجا مفاعيله كافة”.

ولاحظ د.مرقص أن “أي فشل في هذا المجال لا يعود للقرار بمضمونه وآليته انما بقدر كبير لعدم التزام الاطراف به لاسيما اسرائيل وعدم اتمام مضمونه منذ صدوره لا سيما لجهة انتشار الجيش اللبناني على نحو واسع وكامل الى جانب القوات الدولية”، ولم يستغرب في حال صدور اي قرار جديد عن مجلس الامن الدولي ان يعيد التأكيد على هذا القرار نظرا لاهميته في رسم قواعد الاشتباك في الجنوب اللبناني.

 https://hadathonline.com/?p=217514:مصدر

الهدف إنصاف المودعين… مشروع قانون قابل للإبطال؟!

وضع مجلس الوزراء على جدول أعماله مشروع قانون يرمي إلى فرض ضريبة على من استفاد من سداد قروض بغير قيمتها الحقيقية بعد إندلاع الأزمة أواخر 2019. وتوضع ايرادات هذه الضريبة في صندوق لإسترداد الودائع مزمع إنشاؤه لإنصاف المودعين.فما هي حيثيات هذا المشروع وما هي تداعياته المالية والنقدية؟


تفيد مصادر مالية مطّلعة لـ “ليبانون ديبايت”, أن مشروع القانون هذا يهدف إلى تحقيق جزء من العدالة الضريبية على من استفاد وخصوصاً من أصحاب الإستثمارات، وليس من أخذ قرض شخصي أو قرض سيارة أو منزل, إنما القروض التي أخذت بمبالغ كبيرة وتمّ افتتاح مشاريع اقتصادية واستثمارية وحققت أرباحاً ضخمة.

عِلما أن أصحاب المشاريع هذه أعادوا القروض بأقل من 90% من قيمتها، وعِلما أنهم أخذوا الأموال بالدولار حصراً وليس بالليرة اللبنانية، بناء عليه قدّم هذا المشروع في محاولة لتمويل صندوق استرداد الودائع، من أجل إعادة توزيعها على المودعين مرة أخرى.

إلا أن المصادر تعتبر هذه الخطوة غير كافية إنما يجب أن تأتي ضمن خطة شاملة تعتمد إعادة هيكلة القطاع المصرفي وفرض خطّة تعافي إقتصادي ومالي من أجل تحمّل الدولة مسؤولياتها والمصارف أيضاً مسؤولياتها من أجل إعادة أموال المودعين.

هذه الخطوة ستعيد جزءاً من أموال المودعين ما بين مليار ونصف و2 مليار من أموال المودعين وفق ما قدرته المصادر المالية.

وذكّرت المصادر أن أموال المودعين هي عند الدولة اللبنانية التي اقترضت هذه الأموال ولم تقم حتى الساعة بإعادة أي جزء منها، لذلك عليها القيام بإعادة هيكلة للأموال التي أخذتها وكيفية ردها، فهي أخذت أكثر من 70 مليار دولار من أموال المودعين، والجزء الأكبر من حقوق المودعين هي عند الدولة والمصارف.

وترى المصادر أنها خطوة أولى جيدة إلا أنها غير كافية، ولن تحقق النتائج الموجودة منها إن لم تستكمل بالإجراءات الأخرى.

ولكن ماذا عن الناحية القانونية من الموضوع؟ يؤكد رئيس مؤسسة justicia والعميد في الجامعة الدولية للأعمال في ستراسبورغ المحامي الدكتور بول مرقص, أنه إذا صدر قانون كهذا فإنه سيكون عرضة للإبطال أمام المجلس الدستوري في حال تناول القروض المسددة بالعملة نفسها لعملة القرض.

ويلفت العميد مرقص الذي سبق أن ترأس دوائر قانونية ودوائر امتثال لدى المصارف، أنه في حال استهدف القروض المسدّدة بالدولار الأميركي بما لم يعد يوازي هذه العملة بمعنى أن التسديد قد حصل بـشيك أو تحويل مصرفي داخلي أي على سعر صرف غير واقعي كـ1500 ل.ل. فإنه يكون واقعاً في مكانه الصحيح وهو يحقق المساواة بين عملاء المصارف الدائنين لها والمدينين لديهاعلى اعتبار أن تسديد هؤلاء لتسهيلاتهم المصرفية بالدولار الأميركي على غير قيمتها الحقيقية يكون قد حصل فعلياً على حساب أموال المودعين الدائنين لهذه المصارف ويكون قد ضرب مبدأ المساواة المعبّر عنه في المادة 7 من الدستور اللبناني.

ويؤكد أن التشريع يجب أن لا يكون إرتجالياً أو مجتزءاً أو غير محسوب النتائج ذلك أن تشريع كهذا بدون مراعاة الوضعية الخاصة لكل فئة من العملاء يكون تشريعاً هجيناً كمثل إهماله القروض المدعومة التي تزيد عن مئة ألف دولار أو ما يعادلها، أو عدم وضوح النتائج المترتّبة من عدم إلتزام المقترضين بهذا القانون الذين لم يعد لديهم ودائع مصرفية أو حتى أصول عقارية فكيف يمكن تحصيل الفروقات من هؤلاء؟!

ومن الإشكاليات العملية على سبيل المثال لا الحصر إذا كان المقترض بالليرة اللبنانية قد سدّد أقساطه بالليرة لكن القرض وكان جُلّ مدخوله أو كله بالليرة فهل يشمله القانون أم لا؟ وهل من المعقول تحميله التدهور للقوة الشرائية بالليرة اللبنانية؟.